23 marzo, 2015

Responsabilidades sociales de quienes toman decisiones estratégicas

¿Deben los decisores estratégicos ser responsables ante los accionistas y tienen responsabilidades más amplias? El concepto de responsabilidad social propone que una corporación privada tiene responsabilidades con la sociedad que van más allá de obtener utilidades. Con frecuencia, las decisiones estratégicas afectan no sólo a la corporación. Por ejemplo, una decisión de reducción que requiera cerrar algunas plantas y descontinuar líneas de productos afecta no sólo a la fuerza laboral de la empresa, sino también a las comunidades donde se ubican las plantas y a los clientes que se quedan sin otra fuente que les provea el producto descontinuado. Las decisiones para subcontratar manufactura, desarrollo de software o servicio al cliente a contratistas de otros países ejercen un efecto importante no sólo en las utilidades de la empresa. Las decisiones de este tipo han permitido que muchos cuestionen la pertinencia de ciertas misiones, objetivos y estrategias de las corporaciones empresariales. Los administradores deben saber manejar estos conflictos de intereses de manera ética para formular un plan estratégico viable.

Responsabilidades de las empresas comerciales


¿Cuáles son las responsabilidades de una empresa de negocios y cuántas de ellas deben cumplirse? Milton Friedman y Archie Carroll ofrecen dos enfoques contrastantes de las responsabilidades de estas empresas con la sociedad.

Enfoque tradicional de Friedman de la responsabilidad empresarial


Milton Friedman argumenta en contra del concepto de responsabilidad social y urge a regresar a una economía mundial liberal con un mínimo de regulaciones gubernamentales. Según él, una persona que actúa “responsablemente”, esto es, disminuye el precio del producto de la empresa para evitar la inflación, realiza gastos para reducir la contaminación o contrata a desempleados absolutos, está gastando el dinero del accionista en un interés social general. Incluso si el accionista le da permiso o la estimula a hacerlo, la persona de negocios seguiría actuando con base en motivos distintos al económico y podría, a largo plazo, perjudicar a la misma sociedad que la empresa trata de ayudar. Al asumir la carga de estos costos sociales, la empresa pierde eficiencia, ya sea porque los precios aumenten para pagar el incremento de los costos o porque la inversión en nuevas actividades y la investigación se pospongan. Estos resultados afectan negativa, o quizá fatalmente, la eficiencia a largo plazo de las empresas. Por lo tanto, Friedman se refirió a la responsabilidad social de una empresa como una “doctrina fundamentalmente subversiva” y declaró que:

Existe una y sólo una responsabilidad social de la empresa: usar sus recursos y participar en actividades diseñadas para incrementar sus utilidades mientras permanezca dentro de las reglas del juego, es decir, siempre que participe en una competencia abierta y libre sin engaño ni fraude.2

Según el razonamiento de Friedman, la administración de General Mills era claramente culpable de despilfarrar los activos corporativos y afectar negativamente la riqueza de los accionistas. Los millones de dólares que se gastaron en servicios sociales se pudieron haber invertido en el desarrollo de nuevos productos o devuelto como dividendos a los accionistas. En lugar de que la administración de General Mills actuara por cuenta propia, los accionistas podrían haber decidido a qué organizaciones de beneficencia deseaban apoyar. 

Cuatro responsabilidades sociales según Carroll


El argumento de Friedman de que la meta principal de la empresa es la maximización de las utilidades es sólo un aspecto de un debate continuo en relación con la responsabilidad social corporativa (RSC). De acuerdo con William J. Byron, distinguido profesor de ética de la Universidad de Georgetown y expresidente de la Universidad Católica de América, las utilidades son simplemente un medio para lograr un fin, no un fin en sí mismas. Del mismo modo que una persona necesita alimento para sobrevivir y crecer, una corporación empresarial necesita utilidades para sobrevivir y crecer. “Maximizar las utilidades es como maximizar el alimento”. Así, argumenta Byron, la maximización de las utilidades no puede ser la obligación principal de la empresa.3

Como muestra la figura 1, Archie Carroll afirma que los administradores de organizaciones empresariales tienen cuatro responsabilidades: económica, legal, ética y discrecional.4


Figura 1. Responsabilidades de la empresa.


  1. Las responsabilidades económicas de la administración de una organización empresarial son producir bienes y servicios de valor para la sociedad de tal manera que la empresa pueda pagar a sus acreedores y accionistas.
  2. Los gobiernos definen las responsabilidades legales por medio de leyes que la administración debe obedecer. Por ejemplo, las empresas comerciales estadounidenses deben contratar y promover al personal con base en sus credenciales y no discriminarlo por tener características que no se relacionan con el trabajo, como la raza, el género o la religión.
  3. Las responsabilidades éticas de la administración de una empresa son seguir las creencias generalmente aceptadas sobre el comportamiento en una sociedad. Por ejemplo, por lo general la sociedad espera que las empresas trabajen con los empleados y la comunidad en la planificación de despidos, aunque ninguna ley lo requiera. Las personas afectadas se pueden disgustar mucho si la administración no actúa conforme los valores éticos imperantes.
  4. Las responsabilidades discrecionales son las obligaciones meramente voluntarias que asume una corporación. Como ejemplos están las contribuciones filantrópicas, la capacitación de desempleados absolutos y la provisión de centros de cuidado diurno. La diferencia entre las responsabilidades éticas y las discrecionales es que pocas personas esperan que una organización cumpla con responsabilidades discrecionales, en tanto que muchas esperan que lo haga con las responsabilidades éticas.5
Carroll enumera estas cuatro responsabilidades en orden de prioridad. En primer lugar, una empresa de negocios debe obtener una utilidad para cumplir con sus responsabilidades económicas. Para seguir existiendo, la empresa debe cumplir las leyes, esto es, asumir sus responsabilidades legales. Hay evidencia de que las empresas que son declaradas culpables de violar las leyes tienen menos utilidades y crecimiento de ventas después de su condena.6 Hasta aquí, Carroll y Friedman están de acuerdo. Sin embargo, Carroll argumenta que los administradores de empresas tienen responsabilidades que van más allá de las económicas y legales.

Según él, después de cumplir con las dos responsabilidades básicas, una empresa debe tratar de asumir sus responsabilidades sociales. Por lo tanto, la responsabilidad social incluye tanto las responsabilidades éticas como discrecionales, pero no las económicas ni legales. Una empresa puede asumir sus responsabilidades éticas mediante la realización de acciones que la sociedad valora, pero que todavía no están legisladas. Cuando ha cumplido con las responsabilidades éticas, una empresa puede concentrarse en las responsabilidades discrecionales, es decir, las acciones meramente voluntarias que la sociedad todavía no considera importantes. Por ejemplo, cuando Cisco Systems decidió despedir a seis mil empleados de tiempo completo, les proporcionó un paquete de indemnización novedoso. Los empleados que aceptaran trabajar para una organización local sin fines de lucro durante un año recibirían una tercera parte de sus salarios más prestaciones y opciones sobre acciones, además de que serían los primeros en ser recontratados. Las organizaciones sin fines de lucro se sintieron complacidas de contratar a este personal altamente calificado y Cisco conservó su reserva de talentos para cuando, nuevamente, pudiera realizar contrataciones.7

Las responsabilidades discrecionales de hoy pueden convertirse en las responsabilidades éticas de mañana. Por ejemplo, la provisión de instalaciones de cuidado diurno se transforma rápidamente de una responsabilidad discrecional en una responsabilidad ética. Carroll sostiene que, en la medida en que las corporaciones empresariales no reconozcan las responsabilidades discrecionales o éticas, la sociedad, a través del gobierno, llevará a cabo acciones para convertirlas en responsabilidades legales. Más aún, el gobierno puede hacer esto sin tomar en consideración las responsabilidades económicas de una organización. Como consecuencia, la organización podría tener mayor dificultad para ganar una utilidad que si asumiera voluntariamente algunas responsabilidades éticas y discrecionales.

Tanto Friedman como Carroll sostienen sus puntos de vista con base en el efecto que ejercen las acciones socialmente responsables en las utilidades de una empresa. Friedman opina que las acciones socialmente responsables dañan la eficiencia de una empresa. Carroll afirma que la falta de responsabilidad social genera un aumento de las regulaciones gubernamentales, lo que reduce la eficiencia de una empresa.

Actualmente, la investigación empírica indica que las acciones socialmente responsables pueden producir un efecto positivo en el rendimiento financiero de las empresas. Aunque varios estudios previos no han encontrado una relación significativa,8 un número creciente de investigaciones han comenzado a descubrir una relación positiva.9 Margolis y Walsh realizaron un análisis reciente y minucioso de 127 estudios y comprobaron que “existe una relación positiva y poca evidencia de relación negativa entre el rendimiento social de una empresa y su rendimiento financiero”.10 Otro metaanálisis de 52 estudios sobre responsabilidad social y rendimiento llegó a esta misma conclusión.11

Según Porter y Kramer, “las metas sociales y económicas no son inherentemente contradictorias, sino que están relacionadas de manera integral”.12 Ser conocida como una empresa socialmente responsable proporciona a la empresa capital social, esto es, la buena voluntad de las partes interesadas que se puede usar para obtener una ventaja competitiva.13 Por ejemplo, Target trata de atraer a consumidores más jóvenes interesados en cuestiones sociales ofreciéndoles marcas de empresas que aumentan el historial ético y la participación comunitaria.14 Una encuesta que la Conference Board realizó entre más de 700 empresas globales reportó que 60% de los administradores afirmaban que las actividades ciudadanas generaron: 1) buena voluntad que les abrió las puertas en comunidades locales y 2) un aumento de la reputación ante los consumidores.15 Otra encuesta realizada entre 140 empresas estadounidenses reveló que ser más responsable socialmente produjo no sólo ventajas competitivas, sino también ahorros en costos.16 Por ejemplo, las empresas que tienen el liderazgo en ser amigables con el ambiente, como las que usan materiales reciclables, evitan los ataques de grupos ambientalistas y mejoran su imagen corporativa. Por ejemplo, los programas para disminuir realmente la contaminación reducen la basura y maximizan la productividad de los recursos. Un estudio que examinó 70 iniciativas ecológicas de 43 empresas descubrió que el periodo promedio de recuperación fue de 18 meses.17 Otros ejemplos de beneficios que se obtienen por ser socialmente responsable son:


  • Las cuestiones ambientales les permiten cobrar precios más altos y ganar lealtad de marca (por ejemplo, Ben & Jerry’s Ice Cream).
  • Su confiabilidad les ayuda a generar relaciones duraderas con proveedores y distribuidores sin tener que invertir mucho tiempo y dinero en la vigilancia de contratos (por ejemplo, Maytag).
  • Atraen a empleados destacados que prefieren trabajar con una empresa responsable (por ejemplo, Procter & Gamble).
  • Tienen más posibilidades de ser bien recibidas en un país extranjero (por ejemplo, Levi Strauss).
  • Pueden recurrir a la buena voluntad de funcionarios públicos para obtener apoyo en tiempos difíciles; por ejemplo, el estado de Minnesota apoyó la lucha de Dayton Hudson (ahora Target) para evitar su adquisición por Dart Industries, de Maryland.
  • Tienen más posibilidades de atraer flujos de capital de inversionistas que consideran a las empresas serias como deseables inversiones a largo plazo (por ejemplo, 3M).18


Partes interesadas corporativas


La idea de que las empresas deben ser socialmente responsables suena atractiva hasta que preguntamos, “¿responsables de quién?” El ambiente de tareas de una corporación incluye muchos grupos que tienen interés en las actividades de una organización empresarial. Estos grupos se conocen como partes interesadas corporativas porque afectan o son afectadas por el logro de los objetivos de la empresa. 19 ¿Debe una empresa tener alguna responsabilidad para que los empleados de sus proveedores (sobre todo de otros países) sean tratados justamente y tengan condiciones laborales seguras? Una encuesta realizada por Harris Poll entre el público estadounidense en general reveló que 95% de los encuestados sentían que las corporaciones estadounidenses debían algo a sus trabajadores y a las comunidades en las que operaban y que en ocasiones debían sacrificar parte de sus utilidades con el propósito de mejorar la situación de esos sectores. La gente expresaba su preocupación porque suponía que los ejecutivos de empresas estaban más interesados en obtener utilidades y mejorar su sueldo que en la seguridad y calidad de los productos que fabricaban sus empresas.20 Estos sentimientos negativos reciben cierto apoyo de un estudio que reveló que los directores generales de las 50 empresas estadounidenses que subcontrataron más empleos recibieron un mayor aumento de sueldo (hasta 46%) de 2002 a 2003 que los directores generales de 365 empresas estadounidenses en conjunto (sólo un incremento de 9%).21


En cualquier decisión estratégica, los intereses de un grupo de partes interesadas pueden entrar en conflicto con los de otro grupo. Por ejemplo, la decisión de una empresa de usar sólo materiales reciclados en su proceso de manufactura puede producir un efecto positivo en grupos ambientalistas, pero un efecto negativo en los dividendos de los accionistas. En otro ejemplo, la administración de alto nivel de Maytag Corporation decidió cambiar la producción de refrigeradores de Galesburg, Illinois, a un lugar de México con salarios bajos. Por un lado, los accionistas se sentían en general complacidos con la decisión porque reduciría los costos. Por otro lado, los funcionarios y miembros del sindicato local estaban muy disgustados por la pérdida de empleos debida al cierre de la planta de Galesburg. ¿Qué intereses debían tener prioridad?


Análisis de las partes interesadas


El análisis de las partes interesadas implica la identificación y evaluación de las partes interesadas corporativas, tareas que se llevan a cabo en un proceso de tres pasos.

El primer paso del análisis de las partes interesadas es identificar a las partes interesadas primarias, es decir, aquellas que tienen una relación directa con la corporación y suficiente poder de negociación para influir directamente en las actividades corporativas. Las partes interesadas primarias reciben una influencia directa de la corporación e incluyen generalmente a clientes, empleados, proveedores, accionistas y acreedores.

Pero, ¿quiénes son exactamente los clientes o empleados de una empresa y qué desean? Éste no siempre es un ejercicio de detección sencillo. Por ejemplo, los clientes de Intel eran claramente fabricantes de computadoras porque ellos eran a quienes Intel vendía sus chips electrónicos. Cuando un profesor de matemáticas encontró una pequeña falla en el microprocesador Pentium de Intel en 1994, los usuarios de computadoras exigieron que la empresa reemplazara los chips defectuosos. Al principio, Intel se negó a hacerlo porque no había vendido computadoras personales a estas personas. Según Andy Grove, el director general en esa época, “me sentí molesto y enojado por las demandas de los usuarios de que recibiéramos de vuelta un equipo que no vendimos”. Intel quería que los usuarios de computadoras personales siguieran la cadena de suministro y presentaran sus quejas ante las empresas a las que habían comprado sus computadoras. Gradualmente, Grove se convenció de que Intel tenía una obligación directa con estos consumidores. “Aunque no les vendimos directamente a estas personas, sí les promocionamos el producto… Me tomó un tiempo entenderlo”, explicó Grove. Al final, Intel pagó 450 millones de dólares para reemplazar las partes defectuosas.22

Además del ejemplo de Intel, las corporaciones empresariales conocen generalmente a sus partes interesadas primarias y lo que éstas desean. La corporación las vigila sistemáticamente porque son importantes para que la empresa cumpla con sus responsabilidades económicas y legales. Los empleados desean el pago por un día de descanso y prestaciones adicionales. Los clientes desean productos seguros y valor por el precio que pagan. Los accionistas desean dividendos y apreciación del precio de las acciones. Los proveedores desean pedidos previsibles y cuentas pagadas. Los acreedores desean que los compromisos se cumplan a tiempo. Durante el curso normal de los negocios, la relación entre una empresa y cada una de sus partes interesadas primarias está regulada por leyes y acuerdos escritos o verbales. Una vez que se identifica el problema, la negociación se lleva a cabo con base en los costos y los beneficios para cada parte. Por lo general, el gobierno no es considerado una parte interesada primaria porque las leyes se aplican a todos los que pertenecen a una categoría y usualmente no pueden negociarse.

El segundo paso en el análisis de las partes interesadas es la identificación de las partes interesadas secundarias, es decir, aquellas que sólo tienen una participación indirecta en la corporación, aunque también reciben la influencia de las actividades de ésta. Incluyen generalmente a organizaciones no gubernamentales (ONG, como Greenpeace), activistas, comunidades locales, asociaciones comerciales, competidores y gobiernos. Como la relación de la corporación con cada una de estas partes interesadas no se contempla en ningún acuerdo escrito ni verbal, existe la posibilidad de que surjan malos entendidos. En el caso de las ONG y los activistas, no existe en realidad una relación hasta que se presenta un problema, expuesto generalmente por la parte interesada. En el curso normal de los acontecimientos, estas partes interesadas no afectan la capacidad de la corporación para cumplir con sus responsabilidades económicas o legales. Aparte de los competidores, por lo general la corporación no vigila a estas partes interesadas secundarias en ninguna forma sistemática. Como consecuencia, normalmente las relaciones se basan en una serie de supuestos cuestionables sobre las necesidades y deseos de cada una de las partes. Aunque estas partes interesadas no afectan directamente la rentabilidad a corto plazo, sus acciones pueden influir en la reputación de una corporación y, por lo tanto, en su rendimiento a largo plazo. Varias empresas, como Nike, han recibido fuertes críticas por adquirir sus provisiones de contratistas (generalmente de países en desarrollo) que tienen plantas de manufactura inseguras y condiciones laborales de explotación.

El tercer paso del análisis de las partes interesadas es calcular el efecto de cualquier decisión estratégica específica en cada grupo de partes interesadas. Como los principales criterios de decisión son comúnmente económicos, en este paso, las partes interesadas secundarias se pasan por alto o se descartan por ser poco importantes. Para que una empresa asuma sus responsabilidades éticas o discrecionales, debe considerar seriamente las necesidades y deseos de sus partes interesadas secundarias al tomar cualquier decisión estratégica. Por ejemplo, ¿cuánto ganarán o perderán grupos específicos de partes interesadas? ¿Qué otras alternativas tienen para reemplazar lo que pueden perder?

Contribución de las partes interesadas


Una vez que se ha identificado el efecto en las partes interesadas, los administradores deben decidir si la contribución de éstas se debe incluir en el análisis de las alternativas estratégicas. Es más probable que un grupo acepte o incluso ayude a implantar una decisión si contribuye de algún modo en la elección de la alternativa y la manera de implementarla. En el caso de la decisión de Maytag de cerrar su producción de refrigeradores en Galesburg, Illinois, la comunidad no participó en la decisión. No obstante, la administración decidió informarle de su decisión tres años antes del cierre en vez de los 60 días que exige la ley. Aunque el anuncio generó reacciones negativas, dio a los empleados y habitantes de Galesburg más tiempo para adaptarse al cierre final.

En cualquier momento, uno o más grupos pueden estar insatisfechos con las actividades de una organización, aunque la administración trate de ser socialmente responsable, debido a la amplia gama de intereses y preocupaciones presentes en el ambiente de tareas de la misma. Una empresa puede tener algunas partes interesadas de las que apenas está consciente. Por ejemplo, McDonald’s es reconocida por sus prácticas ambientalistas sólidas, su disposición para contratar y entrenar a empleados con capacidades diferentes y sus donaciones a organizaciones benéficas. Sin embargo, el documental Super Size Me criticó los efectos en la salud de la comida rápida de McDonald’s y contribuyó a la caída de las ventas de esta empresa. Por lo tanto, antes de tomar una decisión estratégica, los administradores estratégicos deben considerar cómo afectará cada alternativa a los diversos grupos de partes interesadas. Lo que al principio parece ser la mejor decisión porque aparenta ser la más rentable puede, en realidad, ocasionar la peor serie de consecuencias para la corporación.

Fuente:
- L. Wheelen, Thomas y Hunger, J. David. Administración estratégica y política de negocios. 10ma edicion. Pearson Educación. 2007.
Notas:
2.- M. Friedman. “The Social Responsibility of Business Is to Increase Its Profits”, New York Times Magazine (13 de septiembre de 1970), pp. 30. 126-127; M. Freidman, Capitalism and Freedom (Chicago: University of Chicago Press, 1963), p. 133.
3.- W. J. Byron, Old Ethical Principles for the New Corporate Culture, presentación ante el College of Business, Iowa State University, Ames, Iowa (31 de marzo de 2003).
4.- A. B. Carroll, “A Three-Dimensional Conceptual Model of Corporate Performance”, Academy of Management Review (octubre de 1979), pp. 497-505. Este modelo de responsabilidad empresarial aparece reafirmado en A. B. Carroll, “Managing Ethically with Global Stakeholders: A Present and Future Challenge”, Academy of Management Executive (mayo de 2004), pp. 114-120.
5.- Carroll entiende las responsabilidades discrecionales como responsabilidades filantrópicas en A. B. Carroll, “The Pyramid of Corporate Social Responsibility: Toward the Moral Management of Organizational Stakeholders”, Business Horizons (julio-agosto de 1991), pp. 39-48.
6.- M. S. Baucus y D. A. Baucus, “Paying the Piper: An Empirical Examination of Longer-Term Financial Consequences of Illegal Corporate Behavior”, Academy of Management Journal (febrero de 1997), pp. 129-151.
7.- J. Oleck. “Pink Slips with a Silver Lining” Business Week (4 de junio de 2001), p. 14.
8.- A. McWilliams y D. Siegel, “Corporate Social Responsibility and Financial Performance: Correlation or Misspecification?” Strategic Management Journal (mayo de 2000), pp. 603-609: P. Rechner y K. Roth, “Social Responsibility and Financial Performance: A Structural Equation Methodology”, International Journal of Management (diciembre de 1990), pp. 382-391: K. E. Aupperle, A. B. Carroll y J. D. Hatfield, “An Empirical Examination of the Relationship Between Corporate Social Responsibility and Profitability”, Academy of Management Journal (junio de 1985), p. 459.
9.- M. M. Arthur, “Share Price Reactions to Work-Family Initiatives: An Institutional Perspective”, Academy of Management Journal (abril de 2003), pp. 497-505; S. A. Waddock y S. B. Graves, “The Corporate Social Performance-Financial Performance Link”, Strategic Management Journal (abril de 1997), pp. 303-319; M.V. Russo y P. A. Fouts, “Resource-Based Perspective on Corporate Environmental Performance and Profitability”, Academy of Management Journal (julio de 1997), pp. 534-559: H. Meyer, “The Greening of Coiporate America”, Journal of Business Strategy (enero/febrero de 2000), pp. 38-43.
10.- J. D. Margolis y J. P. Walsh, “Misery Loves Companies: Rethinking Social Initiatives by Business”, Administrative Science Quarterly (junio de 2003), pp. 268-305.
11.- M. F. L. Orlitzky, F. E. Schmidt y S. E. Rynes, “Corporate Social and Financial Performance: A Meta Analysis”, Organization Studies, vol. 24 (2003), pp. 403-441.
12.- M. Porter y M. R. Kramer, “The Competitive Advantage of Corporate Philanthropy”, Harvard Business Review (diciembre de 2002), p. 59.
13.- P. S. Adler y S. W. Kwon, “Social Capital: Prospects for a New Concept.” Academy of Management Journal (enero de 2002), pp. 17-40.
14.- L. Gard, “We’re Good Guys. Buy from Us”, Business Week (22 de noviembre de 2004), pp. 72-74.
15.- S. A. Muirhead, C. J. Bennett, R. E. Berenbeim, A. Kao y D. J. Vidal, Corporate Citizenship in the New Century (Nueva York: The Conference Board, 2002), p. 6.
16.- 2002 Sustainability Survey Report, PricewaterhouseCoopers, reportado en “Corporate America’s Social Conscience”, Special Advertising Section. Fortune (26 de mayo de 2003), pp. 149-157.
17.- C. L. Harman y E. R. Stafford, “Green Alliances: Building New Business with Environmental Groups”, Long Range Planning (abril de 1997), pp. 184-196.
18.- D. B. Turner y D. W. Greening, “Corporate Social Performance and Organizational Attractiveness to Prospective Employees”, Academy of Management Journal (julio de 1997), pp. 658-672; S. Preece, C. Fleisher y J. Toccacelli, “Building a Reputation Along the Value Chain at Levi Strauss”, Long Range Planning (diciembre de 1995), pp. 88-98; J. B. Barney y M. H. Hansen. “Trustworthiness as a Source of Competitive Advantage”, Strategic Management Journal (edición especial de invierno, 1994), pp. 175-190.
19.- R. E. Freeman y D. R. Gilbert, Corporate Strategy and the Search for Ethics (Upper Saddle River, NJ: Prentice Hall, 1988), p.6.
20.- M. Arndt, W. Zellner y P. Coy, “Too Much Corporate Power?” Business Week (11 de septiembre de 2000), pp. 144-158.
21.- “Report: CEOs of Companies with Greatest Outsourcing Got Biggest Pay”, Des Moines Register (31 de agosto de 2004), p. B5.
22.- “Andy Grove to Corporate Boards: It’s Time to Take Charge”, Knowledge @ Wharton (9 de septiembre-5 de octubre de 2004).

22 marzo, 2015

¿Cómo se crea una organización eficiente?

Cuando uno se halla perdido, parte de la decisión respecto de hacia dónde dirigirse depende de saber en qué lugar se está. Pedir a alguien que nos dé instrucciones para ir a un lugar específico no tiene mucho sentido, a menos que seamos capaces de dar a esa persona información acerca del sitio donde nos encontramos. Precisamente por esa razón, las organizaciones que desean volverse más eficientes deben saber primero en dónde están afincadas en la actualidad. Conocer los niveles actuales de desempeño de la organización nos proporciona un punto a partir del cual crear planes específicos para el futuro. Una organización eficiente desarrolla un enfoque orientado al cliente analizando cómo se utilizan sus productos o servicios desde que el cliente se entera de su existencia hasta el momento en que se ponen a su disposición. Las organizaciones interesadas en optimizar los procesos de negocios elegirán un enfoque basado en los sistemas, haciendo hincapié en el mejoramiento de éstos y de los procesos que le permiten proporcionar productos y servicios a sus clientes. 

Los problemas sistémicos (inherentes a la manera en que la empresa realiza sus negocios) obstaculizan la eficiencia organizacional. La gente no va a su empleo para realizar mal sus labores: sus actividades se ven entorpecidas por una pobre comunicación interna, procesos defectuosos y falta de coordinación. Las fallas del sistema, como incumplir la fecha de entrega de pedido pactada con un cliente o despachar un medicamento incorrecto, no son ocasionadas por personal interesado en cometer errores, sino por los problemas resultantes de sistemas inapropiados dentro de la organización. Para combatir estos problemas las organizaciones deben adoptar nuevos métodos administrativos. Estos nuevos métodos establecen un enfoque en el cliente; fomentan la administración por hechos mediante la utilización de mediciones del desempeño y factores clave de éxito; cultivan la administración basada en la gente a través del trabajo en equipo, educación y capacitación, y utilizan la mejora continua mediante la prevención de defectos y la mejora de los procesos.

Las organizaciones eficientes se plantean permanentemente preguntas respecto de quiénes son y en qué negocio están en realidad. También piden constantemente a sus clientes su opinión sobre lo que están haciendo bien y en qué deben mejorar. Cuando estas interrogantes se formulan de manera consistente y las respuestas derivan en acciones, el resultado es una organización bien orientada. La siguiente lista de preguntas y su posterior análisis puede ayudarnos a crear y mantener una organización eficiente:

  1. ¿Cuál es la misión de la organización?
  2. ¿En qué negocio está la organización en realidad?
  3. ¿Cuáles son los principales productos o servicios que ofrece la organización a sus clientes?
  4. ¿Quiénes son sus clientes?
  5. ¿Cuáles son las expectativas y necesidades de sus clientes?
  6. ¿Qué debe hacer la organización para determinar cuáles son las necesidades y expectativas de sus clientes?
  7. ¿Qué tan bien satisface la organización las necesidades y expectativas de sus clientes?
  8. ¿Qué debe hacer la organización para saber qué tan bien está funcionando? ¿Qué prueba necesita realizar? ¿Cuáles son los indicadores?
  9. ¿Las estrategias y las acciones de la administración ayudan a la organización a realizar mejores negocios y a satisfacer las necesidades y expectativas de los clientes?
  10. ¿Los empleados saben de qué manera específica su trabajo beneficia al cliente externo final?
  11. ¿Qué mejoras se han hecho con base en las respuestas a las interrogantes anteriores?
  12. ¿Qué está haciendo la administración para apoyar los esfuerzos de mejora?

Las metas y procesos internos de la organización, así como los esfuerzos individuales de su personal, están intrínsecamente relacionados con su eficiencia. Las organizaciones eficientes crean un sistema integral que permite e impulsa el funcionamiento conjunto de los tres elementos mencionados para crear el producto o servicio que ofrecen a sus clientes. La alineación entre las expectativas del cliente y el plan estratégico, los procesos y las actividades de la organización da por resultado la correcta realización de toda la operación.

Fuente:
- Summers, Donna C.S. Administración de la Calidad. Pearson Educación. 2006.
Imagen:
https://www.flickr.com/photos/taaalia/

12 marzo, 2015

Comparación entre la estrategia militar y la empresarial

estrategia empresarial
En el estudio de la administración estratégica subyace una fuerte herencia militar. Términos como objetivos, misión, fortalezas y debilidades se utilizaron inicialmente para enfrentar problemas en el campo de batalla. Según el Webster’s New World Dictionary, la estrategia es “la ciencia de planear y dirigir operaciones militares a gran escala, de conducir a las tropas hacia la posición más ventajosa antes del enfrentamiento real con el enemigo”. La palabra estrategia proviene del griego strategos, en referencia a los generales militares, y combina los términos stratos (el ejército) y ago (dirigir). La historia de la planeación estratégica comenzó en el ejército. Un objetivo clave de la estrategia tanto militar como empresarial es “ganar una ventaja competitiva”. En muchos aspectos, la estrategia empresarial es parecida a la militar y, en el transcurso de los siglos, los estrategas militares han aprendido muchas cosas que pueden beneficiar a los estrategas de negocios en la actualidad. 

Las organizaciones militares y empresariales intentan usar sus propias fortalezas para explotar las debilidades de los competidores. Si la estrategia general de una organización está equivocada (es decir, si es ineficaz), entonces toda la eficiencia del mundo podría ser insuficiente para tener éxito. Generalmente el éxito militar o empresarial no es el feliz resultado de estrategias fortuitas. El éxito es en realidad el producto tanto de una atención continua para modificar las condiciones externas e internas como de la formulación e implementación de adaptaciones a tales condiciones con base en el conocimiento. El elemento sorpresa ofrece grandes ventajas competitivas en ambos tipos de estrategia; los sistemas de información capaces de revelar datos sobre las estrategias y los recursos de los adversarios o competidores también son sumamente importantes.

Por supuesto, una diferencia fundamental entre la estrategia militar y la de negocios es que esta última se formula, implementa y evalúa con un criterio de competencia, mientras que la militar se basa en un criterio de conflicto. No obstante, el conflicto militar y la competencia empresarial tienen tanto en común que muchas técnicas de administración estratégica se aplican de igual manera para ambos. Los estrategas empresariales tienen acceso a conocimientos valiosos que los estrategas militares han mejorado con el tiempo. Una formulación e implementación militar de excelencia ayudará a vencer a un adversario que sea superior en número y recursos.

Tanto las organizaciones militares como las empresariales deben adaptarse al cambio y mejorar constantemente para tener éxito. Con mucha frecuencia, las empresas se niegan a modificar sus estrategias cuando las condiciones competitivas y ambientales indican la necesidad de cambiar. Al respecto, Gluck ofrece un clásico ejemplo tomado de la milicia:

Cuando Napoleón ganaba era porque sus adversarios lo enfrentaban usando las estrategias, tácticas y la organización usadas en guerras anteriores. Cuando perdió (en contra de Wellington, los rusos y los españoles) fue porque utilizó estrategias de probada calidad en contra de enemigos que tenían pensamientos renovados y que desarrollaban las estrategias no de guerras pasadas, sino de las futuras.1

De los escritos de Sun Tzu es posible extraer semejanzas que podrían aplicarse a la práctica de formular e implementar estrategias en los negocios en la actualidad. El siguiente escrito presenta varios fragmentos de El arte de la guerra. Conforme los vaya leyendo, considere cuál o cuáles de los principios de la guerra se aplican a la estrategia empresarial de la actualidad, cuando las empresas compiten intensamente por sobrevivir y crecer.


Fragmentos de la obra El arte de la guerra, de Sun Tzu


  • La guerra es un asunto de vital importancia para el Estado: un asunto de vida o muerte, el camino a la supervivencia o a la ruina. De ahí la importancia de estudiarla a profundidad.
  • El arte de la guerra se basa en el engaño. Cuando se está cerca del enemigo, hay que hacerle creer que se está lejos; cuando se está lejos, hacerle creer que se está cerca. Hay que atraerlo con carnadas, para atacarlo cuando menos se lo espere.Hay que evitar al enemigo cuando se encuentre más fuerte. Si el oponente es de temperamento colérico, intente irritarlo. Si es arrogante, alimente su ego. Si, después de reorganizarse, las tropas enemigas se encuentran bien preparadas, trate de agotarlas. Si están unidas, intente sembrar la discordia entre sus filas. Ataque al enemigo cuando esté desprevenido y hágase presente donde menos se lo espere. Éstas son las claves para la victoria de todo estratega. No es posible formularlas al detalle con anticipación.
  • El principal objetivo de la guerra es lograr una rápida victoria. Cuando ésta tarda en llegar, las armas se desgastan y la moral disminuye. Cuando el ejército participa en campañas prolongadas, los recursos del Estado pronto se agotan. Por eso, aunque en la guerra la precipitación imprudente es muy común, jamás veremos una campaña inteligente que sea prolongada.
  • Por lo general, en la guerra la mejor táctica es apoderarse de un Estado intacto; arruinarlo es una mala estrategia. Capturar a todo el ejército enemigo es mejor que destruirlo; adueñarse de un regimiento, una compañía o un escuadrón sin dañarlos es mejor que destruirlos, pues el colmo de la habilidad no radica en obtener 100 victorias de 100 batallas libradas: avasallar al enemigo sin siquiera pelear es la excelencia suprema. Los más diestros en la guerra son los que derrotan al ejército enemigo sin luchar.
  • El arte en el uso de las tropas es éste: cuando supere al enemigo por 10 a uno, cérquelo. Cuando sea cinco veces más fuerte, atáquelo. Si es el doble de fuerte, divídalo. Si lo iguala en fuerza, enfréntelo respaldado por un buen plan. Si es más débil, tenga la capacidad para retirarse. Y si en todos los aspectos usted es el más débil, sea capaz de eludirlo.
  • Conozca a su enemigo y conózcase usted mismo, y en 100 batallas jamás será derrotado. Si no conoce al enemigo pero se conoce usted mismo, sus posibilidades de ganar o de perder serán idénticas. Pero si no conoce al enemigo ni a usted mismo, con toda seguridad será derrotado en cada batalla.
  • El que llega primero al campo de batalla espera descansado al enemigo; el que llega después a la escena y se lanza a la batalla, lo hace agotado. Quienes son diestros en la guerra atraen al enemigo al campo de batalla, no son llevados allí por sus oponentes. Así que, cuando el enemigo esté descansado, tenga la habilidad de agotarlo; cuando se encuentre bien alimentado, llévelo hasta la inanición; cuando esté tranquilo, sea capaz de obligarlo a moverse.
  • Analice los planes del enemigo para conocer sus defectos tanto como sus puntos fuertes. Inquiételo para averiguar el patrón de sus movimientos. Incítelo a mostrarse para que revele sus alineaciones y para averiguar su posición. Lance un ataque de prueba para saber en dónde es fuerte y en dónde es débil. Los planes se disponen para la victoria según la situación, pero esto escapa a la comprensión de la muchedumbre.
  • Los ejércitos se asemejan al agua, porque así como el agua huye de las alturas para fluir hacia las tierras bajas, los ejércitos deben evitar el lado fuerte y atacar la debilidad. Y así como el agua modifica su curso según el perfil del terreno, un ejército logra su victoria de acuerdo con la situación del enemigo. La forma del agua nunca es constante, y en el arte de la guerra las condiciones nunca son constantes. Por eso, quien es capaz de modificar sus tácticas según las condiciones del enemigo y así alcanzar la victoria puede equipararse con los dioses.
  • Si decide entrar en la batalla, jamás anuncie sus intenciones o planes. Actúe como si nada ocurriera.
  • Los líderes poco hábiles resuelven sus conflictos en las cortes y en los campos de batalla. Los estrategas brillantes rara vez entran en batalla o pisan las cortes; por lo general, logran sus objetivos gracias a sus posiciones tácticas mucho antes de que surja cualquier confrontación.
  • Cuando decida desafiar a otra compañía (o ejército), no olvide que el triunfo es producto del cálculo, la estimación, el análisis y la posición. Un cálculo deficiente sólo traerá consigo la derrota.
  • Los líderes hábiles no permiten que la estrategia inhiba un contraataque creativo, ni que las órdenes dictadas por alguien que se encuentra muy lejos interfieran con las maniobras que surgen de manera espontánea ante una situación inmediata.
  • Cuando logran una ventaja decisiva sobre un rival, los líderes diestros dejan de hostigarlo. Mantienen su posición y dan a sus rivales la oportunidad de rendirse, o de unirse a ellos. Nunca permiten que sus fuerzas se vean mermadas por alguien que no tiene nada que perder.
  • Los estrategas brillantes se abren camino asumiendo una apariencia engañosa que oculte las áreas de mayor confrontación, para que los oponentes dividan sus fuerzas en un intento por defender todos los frentes posibles. Crean la ilusión de encontrarse confusos, temerosos o vulnerables para que el oponente se sienta irremediablemente atraído por esta ventaja ilusoria.2

Fuente:
- David, Fred R. Conceptos de Administración Estratégica. Pearson Educación. 11 Edición. 2008
Notas:
1.- Frederick Gluck, “Taking the Mystique Out of Planning”, julio-agosto de 1985, p. 59.
2.- Adaptado del arte de la guerra y del sitio web www.ccs.neu.edu
Imagen:

11 marzo, 2015

¿Por qué algunas empresas no realizan una planeación estratégica?

planeación estratégica
Algunas empresas no llevan a cabo ninguna planeación estratégica, en tanto que algunas que sí la realizan no reciben el apoyo de los gerentes y empleados. A continuación mostramos algunas de las razones por las que la planeación estratégica es deficiente o no existe:

Las estructuras de recompensas son deficientes: Cuando una organización logra el éxito, a menudo se olvida de recompensarlo, pero cuando hay fracasos, es común que la empresa sí se acuerde de castigarlos. Ante esta situación, lo mejor para cada individuo es no hacer nada (y así no llamar la atención) en vez de arriesgarse a intentar algo, fracasar y recibir un castigo.

Soluciones de emergencia: En ocasiones una organización está tan ocupada en la administración 
de las crisis y soluciones de emergencia que no le queda tiempo para planear.

Es una pérdida de tiempo: Algunas empresas ven la planeación como una pérdida de tiempo porque no genera ningún producto comercializable. No obstante, el tiempo que se utiliza en la planeación es una inversión.

Es muy cara: La cultura de algunas organizaciones se opone a gastar recursos.

Holgazanería: En ocasiones la gente se rehúsa a hacer el esfuerzo necesario para formular un plan.

Satisfacción con el éxito: Sobre todo cuando la empresa es exitosa, algunos individuos sienten que no se necesita un plan porque las cosas marchan bien. Pero el éxito de hoy no garantiza el éxito de mañana.

Miedo al fracaso: Si no se realiza ninguna acción, el riesgo de fallar disminuye, a menos que surja un problema urgente y apremiante. Siempre que se intenta algo que vale la pena, existe el riesgo de fracasar.

Exceso de confianza: Conforme los individuos adquieren experiencia, tienden a depender menos de la planeación formal. Sin embargo, esto rara vez es acertado.Tener un exceso de confianza o sobrestimar la propia experiencia quizá signifique la desaparición de la empresa. La cautela rara vez está de más y a menudo es señal de profesionalismo.

Malas experiencias anteriores: Es probable que la gente haya tenido malas experiencias con la planeación, es decir, que se haya enfrentado a casos en los que los planes fueron largos, engorrosos, poco prácticos o inflexibles. La planeación, como cualquier otra cosa, también puede hacerse mal.

Interés personal: Cuando una persona ha aumentado su estatus, sus privilegios o su autoestima por haber usado de manera eficaz un antiguo sistema, a menudo ve cualquier nuevo plan como una amenaza.

Miedo a lo desconocido: Los individuos tal vez se sientan inseguros sobre sus capacidades para aprender nuevas habilidades, para afrontar nuevos sistemas o para asumir nuevos roles.

Un sincero conflicto de opiniones: En ocasiones los individuos creen con toda honestidad que el plan es incorrecto. Quizá vean la situación desde un punto de vista diferente o tal vez tengan aspiraciones para ellos mismos o para la organización que difieren de las del plan. Con frecuencia los sujetos que ocupan diferentes puestos de trabajo tienen distintas percepciones de una situación.

Desconfianza: Tal vez los empleados no confíen en la administración.1


Obstáculos en la planeación estratégica


La planeación estratégica es un proceso intrincado y complejo que lleva a cualquier organización a terrenos desconocidos. No da una receta para el éxito lista para usarse; más bien, constituye un recorrido para la organización y le ofrece un marco para tratar de responder preguntas y resolver problemas. Un elemento fundamental para el éxito consiste en estar conscientes de los posibles obstáculos y estar preparados para sortearlos. Algunos escollos que deben considerarse y evitar en la planeación estratégica son los siguientes:

  • Utilizar la planeación estratégica para tener el control de las decisiones y los recursos.
  • Realizar la planeación estratégica sólo para satisfacer una acreditación o cumplir con requisitos de la regulación.
  • Pasar con demasiada rapidez de la definición de la misión a la formulación de la estrategia.
  • No comunicar el plan a los empleados y dejar que sigan trabajando sin saber nada.
  • Que la administración tome demasiadas decisiones intuitivas que entren en conflicto con el plan formal.
  • Que la administración no apoye activamente el proceso de la planeación estratégica.
  • No utilizar planes como una pauta para medir el desempeño.
  • Delegar la planeación en una sola persona en vez de comprometer a todos los gerentes.
  • Impedir que los empleados clave participen en todas las fases de la planeación.
  • No crear un clima de colaboración que apoye el cambio.
  • Considerar que la planeación es innecesaria o poco importante.
  • Estar tan absorto en los problemas actuales que no se realiza la suficiente planeación
  • Ser tan formal en la planeación que se repriman la flexibilidad y la creatividad.2


Directrices para una administración estratégica eficaz


Cuando no se siguen ciertos lineamientos al realizar la administración estratégica es común que se desaten críticas contra el proceso y se generen problemas para la organización. Una parte integral de la evaluación de la estrategia debe ser estimar la calidad del proceso de administración estratégica. Es necesario tomar en cuenta preguntas como ésta: “¿la administración estratégica en nuestra compañía es un proceso de la gente o un proceso en el papel?”

Incluso el plan estratégico técnicamente más perfecto no tendrá ningún efecto si no se pone en práctica. Muchas organizaciones tienden a gastar cantidades excesivas de tiempo, dinero y esfuerzo para desarrollar el plan estratégico, ¡pero consideran los medios y las circunstancias en las que se implementará como cuestiones secundarias! El cambio llega por medio de la implementación y la evaluación, no por medio del plan. Un plan técnicamente imperfecto que se lleva bien a la práctica puede lograr más que un plan perfecto que nunca va más allá del papel en el que está descrito.3

La administración estratégica no debe convertirse en un mecanismo burocrático que se perpetúe a sí mismo. Por el contrario, debe ser un proceso de aprendizaje reflexivo que familiarice a los gerentes y empleados de la organización con los problemas estratégicos clave y las alternativas factibles para resolverlos. La administración estratégica no deberá volverse ritualista, forzada, dirigida o muy formal, predecible y rígida. El medio para explicar los asuntos estratégicos y la respuesta que les da la organización deben ser las palabras sustentadas en los números, y no los números sustentados en las palabras. Un papel clave de los estrategas es facilitar el aprendizaje y cambio continuos en la organización. R. T. Lenz ofreció algunas directrices importantes para una administración estratégica eficaz: 

Mantenga el proceso de administración estratégica tan simple y poco rutinario como sea posible. Elimine toda jerga y lenguaje arcaico sobre la planeación. Recuerde: la administración estratégica es un proceso para fomentar el aprendizaje y la acción, no un simple sistema formal de control. Para evitar que el comportamiento se vuelva rutinario, diversifique las tareas, los miembros del equipo, los formatos de las juntas y el calendario de planeación. El proceso no debe ser totalmente predecible; se deben cambiar los ambientes para estimular la creatividad. Dé mayor importancia a los planes sustentados en las palabras y use los números sólo como material de apoyo. Si los gerentes no pueden expresar su estrategia en un párrafo, más o menos, esto significa que no cuentan con una, o bien, que no la comprenden. Estimule el pensamiento y la acción que desafíen las suposiciones que subyacen en la estrategia corporativa actual. Dé la bienvenida a las malas noticias. Si la estrategia no está funcionando, los gerentes deben saberlo. Además, ninguna información pertinente debe clasificarse como inadmisible tan sólo porque no puede cuantificarse. Desarrolle una cultura corporativa en la que se comprendan el papel de la administración estratégica y sus propósitos esenciales. No permita que los “técnicos” se adueñen del proceso. En última instancia, se trata de un proceso de aprendizaje y acción. Hable de él en estos términos. Preste atención a sus dimensiones psicológica, social y política, así como a la infraestructura de información y a los procedimientos administrativos que lo apoyan.4

Un lineamiento importante para una administración estratégica eficaz es tener una mentalidad abierta. La buena disposición y el entusiasmo para considerar toda nueva información, nuevos puntos de vista, ideas novedosas y nuevas posibilidades son fundamentales; todos los miembros de la organización deben compartir este espíritu inquisitivo y de disposición para el aprendizaje. Estrategas como los directores generales, presidentes, dueños de pequeñas empresas y jefes de instituciones gubernamentales deben comprometerse a escuchar y comprender lo mejor posible la posición de los gerentes para poder reformular esas posiciones a satisfacción de los gerentes. Además, los gerentes y empleados de la empresa deben ser capaces de describir la posición de los estrategas a satisfacción de estos últimos. Este grado de disciplina logrará fomentar la comprensión y el aprendizaje.

Ninguna organización posee recursos ilimitados. Ninguna compañía puede adquirir una cantidad ilimitada de deuda o emitir una cantidad ilimitada de acciones para incrementar su capital. Por consiguiente, ninguna organización está en condiciones de seguir todas las estrategias que potencialmente podrían beneficiarla. Así, se vuelve necesario tomar decisiones estratégicas para eliminar algunos procedimientos y asignar recursos de la organización a algunos otros. La mayoría de las organizaciones sólo pueden permitirse seguir algunas estrategias a nivel corporativo en un momento determinado.Un grave error de muchos gerentes es seguir múltiples estrategias al mismo tiempo, con lo que dispersan a tal grado los recursos de la empresa que las estrategias se ponen en peligro. Joseph Charyk, director general de Communication Satellite Corporation (Comsat), señala al respecto: “Debemos enfrentar el frío hecho de que Comsat no pueda hacer todo lo que quisiera. Debemos hacer elecciones difíciles en cuanto a qué negocios mantener y cuáles abandonar”.

Las decisiones estratégicas requieren elegir entre aspectos opuestos, como las consideraciones a largo plazo frente a las de corto plazo o si es conveniente maximizar las ganancias en vez de incrementar la riqueza de los accionistas. Aunque también existen las cuestiones éticas. Estas elecciones de la estrategia requieren de juicios y preferencias subjetivos. En muchos casos, la falta de objetividad al formular la estrategia da como resultado que se pierdan la postura competitiva y la rentabilidad. En la actualidad la mayoría de las organizaciones reconocen que los conceptos y técnicas de la administración estratégica pueden mejorar la efectividad de las decisiones. Ciertos factores subjetivos, como la actitud hacia el riesgo, la preocupación por la responsabilidad social y la cultura organizacional, siempre afectarán las decisiones relacionadas con la formulación de la estrategia, pero las organizaciones necesitan ser tan objetivas como sea posible al momento de considerar estos factores cualitativos.

Fuente:
- David, Fred R. Conceptos de Administración Estratégica. Pearson Educación. 11 Edición. 2008
Notas:
1.- Adaptado de: www.mindtools.com/plreschn.html.
2.- Adaptado de los sitios Web: www.des.calstate.edu/limitations.html y www.entarga.com/stratplan/purposes.html.
3.- Dale McConkey, “Planning in a Changing Environment”, Business Horizons, septiembre-otubre de 1988, p. 66.
4.- R. T. Lenz,“Managing the Evolution of the Strategic Planning Process”, Business Horizons 30, núm. 1, enero-febrero de 1987, p. 39
Imagen:

05 marzo, 2015

Beneficios de la Administración Estratégica

reunión en el trabajo
La administración estratégica permite a una organización ser más productiva que reactiva cuando se trata de darle forma a su futuro; le permite iniciar e influir en las actividades (en vez de limitarse a responder a ellas) y, por lo tanto, ejercer control sobre su propio destino. Los dueños de pequeñas empresas, directores generales, presidentes y gerentes de muchas organizaciones con y sin fines de lucro reconocen y son conscientes de los beneficios de la administración estratégica.

Históricamente, el principal beneficio de la administración estratégica ha sido ayudar a las organizaciones a formular mejores estrategias utilizando un enfoque más sistemático, lógico y racional de la elección estratégica. Ésta sigue siendo una de las mayores ventajas de la administración estratégica, pero los estudios más recientes indican que su contribución más importante es el proceso en sí, más que las decisiones o los documentos. La comunicación es la clave para una administración estratégica exitosa. A través de la participación en el proceso, los gerentes y empleados se comprometen más en apoyar a la organización. El diálogo y la participación son ingredientes esenciales.

Por eso, la manera de llevar a cabo la administración estratégica es excepcionalmente importante. El objetivo fundamental del proceso es lograr la comprensión y el compromiso de todos los gerentes y empleados. La comprensión es el beneficio más importante de la administración estratégica, seguida por el compromiso. Cuando los gerentes y empleados comprenden lo que la organización hace y por qué lo hace, a menudo se sienten parte de la empresa y se comprometen más a ayudarla. Esto es especialmente cierto cuando los empleados también comprenden la relación que existe entre su remuneración y el desempeño de la organización. Los gerentes y empleados se vuelven sorprendentemente creativos e innovadores cuando comprenden y apoyan la misión, los objetivos y las estrategias de la empresa. De esta manera, un gran beneficio de la administración estratégica es la oportunidad de que el proceso otorgue más facultades de decisión a los individuosOtorgar facultades de decisión o empowerment es el acto de fortalecer el sentido de eficacia de los empleados animándolos a participar en la toma de decisiones, a ejercer su iniciativa e imaginación, y recompensarlos por hacerlo.

Cada vez son más las organizaciones que están descentralizando el proceso de administración estratégica, al reconocer que la planeación debe incluir a los gerentes y empleados de niveles más bajos. La noción de la planeación centralizada del personal está cediendo el paso a la planeación descentralizada a cargo del gerente de línea en las organizaciones. Por ejemplo, Walt Disney Co. desmanteló en 2005 su departamento de planeación estratégica y devolvió esas responsabilidades a las divisiones de negocios de Disney. Michael Eisner, el ex director general, había favorecido el enfoque centralizado de planeación estratégica, pero el nuevo director ejecutivo, Robert Iger, disolvió el departamento de planeación estratégica a unas semanas de haber ocupado su cargo, el más importante en Disney. El proceso es una actividad de aprendizaje, ayuda, educación y apoyo, no un simple papeleo entre los altos ejecutivos. En la administración estratégica, el diálogo es más importante que cualquier documento de administración estratégica, por bien encuadernado que esté.Lo peor que pueden hacer los estrategas es desarrollar planes estratégicos por su cuenta y después presentarlos a los gerentes de operaciones para su implementación. Por medio de la participación en el proceso, los gerentes de línea se vuelven “dueños” de la estrategia. La clave del éxito es que quienes deben implementar las estrategias se apropien de ellas.

Aunque tomar buenas decisiones estratégicas es la principal responsabilidad del dueño o director general de una organización, los gerentes y empleados deben participar en las actividades de formulación, implementación y evaluación de la estrategia. La participación es una clave para lograr el nivel de compromiso que se necesita para el cambio. Cada vez más corporaciones e instituciones están utilizando la administración estratégica para tomar decisiones eficaces. Pero la administración estratégica no garantiza el éxito; si se realiza sin orden podría resultar disfuncional.

Beneficios financieros


Ciertas investigaciones muestran que las organizaciones que utilizan los conceptos de la administración estratégica son más rentables y exitosas que aquellas que no lo hacen.Las empresas que utilizan esos conceptos muestran una mejoría significativa en las ventas, la rentabilidad y la productividad en comparación con las empresas que no llevan a cabo actividades de planeación sistemática. Las compañías de alto desempeño tienden a realizar la planeación sistemática para prepararse frente a futuros cambios en sus ambientes, tanto en el externo como en el interno. Las empresas cuyos sistemas de planeación se asemejan más a la teoría de la administración estratégica, por lo general, registran un rendimiento financiero superior a largo plazo en relación con los promedios de su industria.

Las empresas de alto desempeño siempre parecen tomar más decisiones informadas con una buena anticipación de las consecuencias a corto y a largo plazos. Por otro lado, las empresas que muestran un desempeño muy deficiente a menudo se enfrascan en actividades cuyas perspectivas son limitadas y que no reflejan un buen pronóstico de las condiciones futuras. Los estrategas de las organizaciones con bajo desempeño con frecuencia se preocupan por resolver problemas internos y cumplir con los plazos que les impone el papeleo. Suelen subestimar las fortalezas de sus competidores y sobrestimar las propias. A menudo atribuyen el desempeño deficiente a factores que están fuera de su control, como la debilidad de la economía, los cambios tecnológicos y la competencia del extranjero.

Dun & Bradstreet informa que cada año fracasan más de 100,000 compañías en Estados Unidos. Los fracasos de las empresas incluyen bancarrota, ejecución hipotecaria, liquidaciones y declaraciones de quiebra seguidas por una sindicatura ordenada por la corte. Si bien son muchos los factores además de la falta de una administración estratégica eficaz que pueden llevar a una empresa al fracaso, los conceptos de la planeación y las herramientas acá presentadas contribuyen a generar beneficios financieros sustanciales para cualquier organización. 


Beneficios no financieros


Además de ayudar a las empresas a evitar el fracaso financiero, la administración estratégica ofrece otros beneficios tangibles, como tener una mayor conciencia sobre las amenazas externas, una mejor comprensión de las estrategias de los competidores, mayor productividad de los empleados, una menor resistencia al cambio y la comprensión más clara de las relaciones entre desempeño y recompensas. La administración estratégica mejora las capacidades de prevención de problemas de una organización porque fomenta la interacción entre los gerentes de todos los niveles divisionales y funcionales. Las empresas que cuidan y educan a sus gerentes y empleados, que comparten con ellos los objetivos de la organización, que les otorgan facultades de decisión para ayudar a mejorar los productos o servicios y que reconocen sus contribuciones seguramente podrán contar con ellos, gracias a esta interacción, cuando necesiten su ayuda.

Además de otorgar facultades de decisión a los gerentes y empleados, la administración estratégica a menudo impone orden y disciplina en las empresas que, de otra manera, estarían a la deriva. Esto es el inicio de un sistema administrativo eficiente y eficaz. La administración estratégica puede renovar la confianza en la actual estrategia empresarial o apuntar a la necesidad de realizar acciones correctivas. El proceso de administración estratégica sienta las bases para que los gerentes y empleados de la compañía puedan identificar y racionalizar la necesidad de cambio; les ayuda a entender el cambio como una oportunidad más que como una amenaza.

Greenlay afirma que la administración estratégica ofrece los siguientes beneficios:
  1. Permite identificar, dar prioridad y aprovechar las oportunidades.
  2. Ofrece una visión objetiva de los problemas administrativos.
  3. Constituye un marco para una mejor coordinación y control de las actividades.
  4. Minimiza los efectos de condiciones y cambios adversos.
  5. Permite tomar decisiones importantes para apoyar mejor los objetivos establecidos.
  6. Facilita una asignación más eficaz de tiempo y recursos a las oportunidades identificadas.
  7. Permite que se destinen menos recursos y tiempo a corregir decisiones erróneas o tomadas en el momento.
  8. Crea un marco para la comunicación interna entre el personal.
  9. Ayuda a integrar el comportamiento de los individuos en un esfuerzo total.
  10. Constituye la base para poner en claro las responsabilidades individuales.
  11. Fomenta el pensamiento proactivo.
  12. Ofrece un enfoque cooperativo, integrado y entusiasta para enfrentar los problemas y las oportunidades.
  13. Fomenta una actitud favorable hacia el cambio.
  14. Da un grado de disciplina y formalidad a la administración de una empresa.4

Fuente:
- David, Fred R. Conceptos de Administración Estratégica. Pearson Educación. 11 Edición. 2008
Notas:
1.- Ann Langley, “The Roles of Formal Strategic Planning”, Long Range Planning 21, núm. 3, junio de 1988, p. 40.
2.- Bernard Reimann, “Getting Value from Strategic Planning”, Planning Review 16, núm. 3, mayo-junio de 1988, p. 42.
3.- G. L. Schwenk y K. Schrader, “Effects of Formal Strategic Planning in Financial Performance in Small Firms: A Meta-Analysis”, Entrepreneurship and Practice 3, núm. 17, 1993, pp. 53-64. También, C. C.Miller y L. B. Cardinal, “Strategic Planning and Firm Performance: A Synthesis of More than Two Decades of Research”, Academy of Management Journal 6, núm. 27, 1994, pp. 1649-1665;Michael Peel y John Bridge,“How Planning and Capital Budgeting Improve SME Performance”, Long Range Planning 31, núm. 6, octubre de 1998, pp. 848-856; Julia Smith, “Strategies for Start-Ups”, Long Range Planning 31, núm. 6, octubre de 1998, pp. 857-872.
4.- Gordon Greenley, “Does Strategic Planning Improve Company Performance?”, Long Range Planning 19, núm. 2, abril de 1986, p. 106.

04 marzo, 2015

¿Qué es la Administración Estratégica?

administración estratégicaLa administración estratégica se define como el arte y la ciencia de formular, implementar y evaluar decisiones multifuncionales que le permitan a una organización lograr sus objetivos. Como la misma definición implica, la administración estratégica se enfoca en integrar la administración, el marketing, las finanzas y la contabilidad, la producción y las operaciones, las actividades de investigación y desarrollo, así como los sistemas computarizados de información, para lograr el éxito de la organización. 

El término administración estratégica también se utiliza como sinónimo de planeación estratégica. Este último término se utiliza con más frecuencia en el mundo empresarial, mientras que el primero es más frecuente en el ámbito académico. Algunas veces el término administración estratégica se utiliza para referirse a la formulación, implementación y evaluación de la estrategia, mientras que planeación estratégica se refiere sólo a la formulación de la estrategia. La finalidad de la administración estratégica es aprovechar las oportunidades existentes y crear otras nuevas y diferentes para el futuro; en contraste, la planeación a largo plazo busca optimizar para el mañana las tendencias de hoy.

El término planeación estratégica se acuñó en la década de 1950 y fue de uso común desde mediados de la década de 1960 hasta mediados de la siguiente. En aquella época, se creía que la planeación estratégica era la respuesta a todos los problemas. En ese entonces, la mayor parte del mundo corporativo de Estados Unidos estaba “obsesionado” con la planeación estratégica. Sin embargo, después de ese auge, durante la década de 1980 el concepto dejó de usarse luego de que diversos modelos de planeación no reportaron los altos rendimientos que se esperaba. Con todo, la década de 1990 trajo consigo un resurgimiento de la planeación estratégica, y en la actualidad el proceso se practica de manera amplia en el mundo empresarial.

Un plan estratégico es, en esencia, el plan de juego de la empresa. Así como un equipo de fútbol necesita de un buen plan de juego para tener una oportunidad de triunfar, una empresa debe contar con un buen plan estratégico para tener éxito al competir. En la mayoría de las industrias, los márgenes de utilidad entre las empresas se han reducido tanto que no hay lugar para el error en el plan estratégico general. Un plan estratégico es resultado de un arduo proceso de selección, por parte de la gerencia, entre varias buenas alternativas, e indica un compromiso con mercados, políticas, procedimientos y operaciones específicos descartando otras formas de actuar que resultan “menos deseables”.

Fuente:
- David, Fred R. Conceptos de Administración Estratégica. Pearson Educación. 11 Edición. 2008

15 febrero, 2015

Análisis de un árbol de decisiones

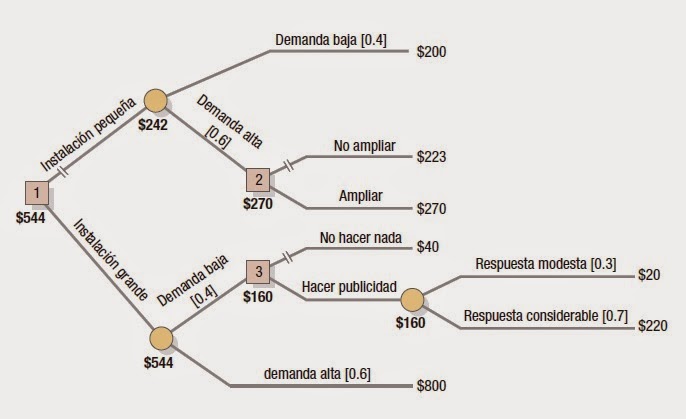
Un minorista tiene que decidir si la instalación que construirá en una nueva localización será grande o pequeña. La demanda en ese lugar puede ser pequeña o grande, con probabilidades estimadas en 0.4 y 0.6, respectivamente. Si se construye una instalación pequeña y la demanda resulta ser alta, el gerente podrá elegir entre no ampliar dicha instalación (beneficio = $223,000) o ampliarla (beneficio = $270,000). Si construye una instalación pequeña y la demanda es baja, no habrá razón para expandirse y el beneficio será de $200,000. Si se construye una instalación grande y la demanda resulta baja, las opciones son no hacer nada ($40,000) o estimular la demanda por medio de publicidad local. La respuesta a esa publicidad puede ser modesta o considerable, con probabilidades estimadas en 0.3 y 0.7, respectivamente. Si la respuesta es modesta, el beneficio estimado será de solamente $20,000; el beneficio se incrementaría a $220,000 si la respuesta fuera considerable. Finalmente, si se construye una instalación grande y la demanda resulta ser alta, el beneficio será de $800,000.

Trace un árbol de decisiones. Analícelo después para determinar el beneficio esperado de cada nodo de decisión y de acontecimiento. ¿Qué alternativa tiene el mayor beneficio esperado: la construcción de una instalación pequeña o la construcción de una instalación grande?

Solución


El árbol de decisiones de la figura 1 muestra la probabilidad de los acontecimientos y el beneficio de cada una de las siete combinaciones de alternativa y acontecimiento. La primera decisión es si conviene construir una instalación pequeña o una grande. El nodo respectivo se muestra primero, a la izquierda, porque es la decisión que el minorista debe tomar ahora. El segundo nodo de decisión (la opción de hacer una ampliación en fecha posterior) sólo se alcanzará si se construye una instalación pequeña y la demanda resulta ser alta. Por último, al tercer punto de decisión (la opción de hacer publicidad) se llegará solamente si el minorista decide construir una instalación grande y la demanda resulta ser baja.

El análisis del árbol de decisiones comienza con el cálculo de los beneficios esperados, de derecha a izquierda, que se ilustran en la figura 1, debajo de los nodos correspondientes de acontecimiento y decisión.

1.- Para el nodo de acontecimiento referente a hacer publicidad, el beneficio esperado es de 160, o sea, la suma del beneficio de cada acontecimiento ponderado de acuerdo con su probabilidad [0.3(20) + 0.7(220)].
2.- El beneficio esperado del nodo de decisión 3 es de 160 porque Hacer publicidad (160) es mejor que No hacer nada (40). Corte pues la alternativa No hacer nada.

árbol de decisiones
Figura 1. Árbol de decisiones de un minorista (en $000)

3.- El beneficio del nodo de decisión 2 es de 270 porque Ampliar (270) es mejor que No ampliar (223). Corte No ampliar.
4.- El beneficio esperado del nodo de acontecimiento referente a la demanda, suponiendo que se construya una instalación pequeña, es de 242 [o sea, 0.4(200) + 0.6(270)].
5.- El beneficio esperado del nodo de acontecimiento referente a la demanda, suponiendo que se construya una instalación grande, es de 544 [o sea, 0.4(160) + 0.6(800)].
6.- El beneficio esperado del nodo de decisión 1 es de 544 porque el beneficio esperado de la instalación grande es el mayor. Corte Instalación pequeña.

Punto de decisión


El comerciante minorista debe construir la instalación grande. Esta decisión inicial es la única que tomará por ahora el minorista. Las decisiones subsiguientes se tomarán después de averiguar si la demanda efectivamente es alta o baja.

Fuente:
- Krajewski, Lee; Ritzman, Larry; Malhotra, Manoj. Administración de Operaciones. 8va Edición. 2008.